
On-chain
Pressão de compra do BTC no maior nível da série — e o preço 37% abaixo do topo
A demanda acumulada de 365 dias virou positiva e chegou a US$ 83 bi. O preço segue 37% abaixo do topo de 2025. O que a métrica mede — e o que ela não mede.
O dado que está circulando
Um gráfico da CryptoQuant vem sendo compartilhado com a leitura de que o Bitcoin vive a maior pressão de compra desde o último mercado de baixa. A métrica é um acumulado de 365 dias, em dólares, da diferença entre o volume comprador e o volume vendedor nas corretoras. Ela passou boa parte de 2024 e 2025 no campo negativo, virou para o positivo por volta de março de 2026 e agora marca cerca de US$ 83 bilhões.
O número é real e a virada é relevante. Mas a descrição que acompanha o gráfico tem três imprecisões — e a mais importante delas é uma omissão, não um erro.
Três correções antes de usar esse dado
1. Não é um indicador de mercado à vista
O título do próprio gráfico diz, em inglês, que ele inclui spot e futuros. A descrição que circula afirma que a métrica compara "o volume de compra no mercado à vista com o volume de venda" — e três parágrafos depois ressalva que "os futuros ainda dominam os fluxos". As duas frases não podem ser verdadeiras ao mesmo tempo.
Isso muda a leitura: se o indicador já embute derivativos, a ressalva de que "spot é minoria" deixa de ser uma nota de rodapé e vira parte do que está sendo medido. Não é demanda de dinheiro à vista isolada. É agressão compradora somada nos dois mercados.
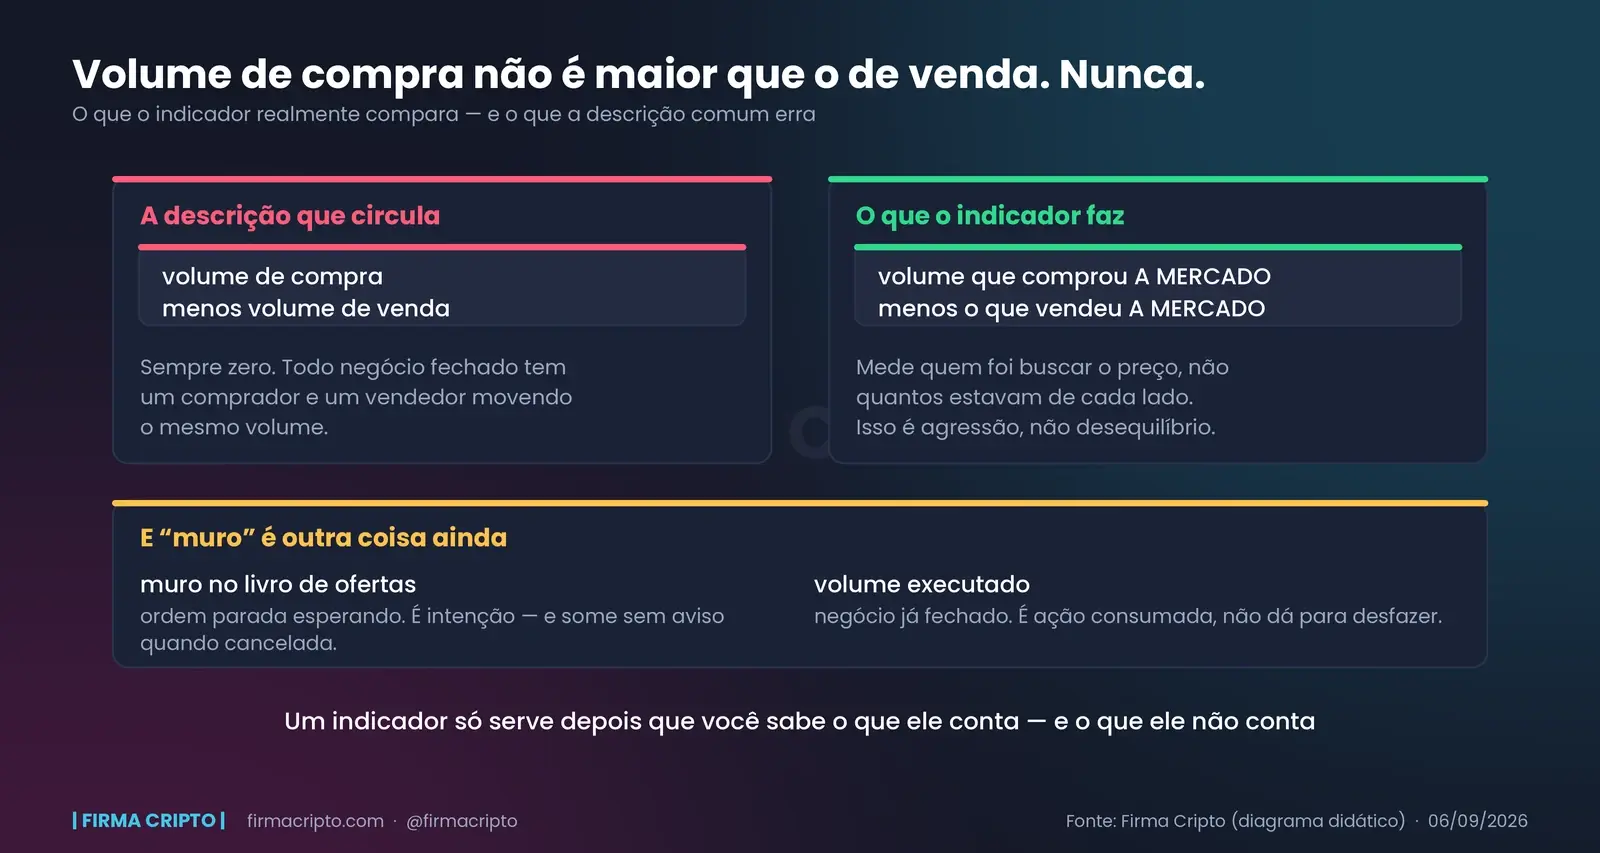
2. Volume de compra nunca é maior que volume de venda
Essa é a que mais confunde quem está começando. Em todo negócio fechado existe exatamente um comprador e um vendedor movimentando o mesmo volume — a diferença entre os dois lados é zero, sempre, por construção.
O que a métrica compara é outra coisa: quem executou a ordem a mercado, indo buscar o preço que estava disponível, contra quem executou a ordem a mercado do lado vendedor. No jargão, é o volume taker de cada lado. Mede agressão, não quantidade de gente em cada lado do mercado.
3. "Muro" e "volume executado" não são a mesma coisa
A legenda do gráfico chama as áreas de strong buy walls e strong sell walls — muros de compra e de venda. Muro é o nome que se dá a uma ordem grande parada no livro de ofertas, esperando ser executada. É intenção, e some sem aviso quando alguém cancela.
O que o gráfico mostra é volume que já foi executado: negócio fechado. Chamar isso de muro empresta ao dado uma aparência de intenção declarada que ele não tem. É a nomenclatura da própria fonte, e vale conhecer para não confundir os dois conceitos ao ler outros gráficos.
O que a leitura original não menciona: o preço
Nenhuma linha do texto que circula diz onde o preço está. E é aí que a análise fica interessante.
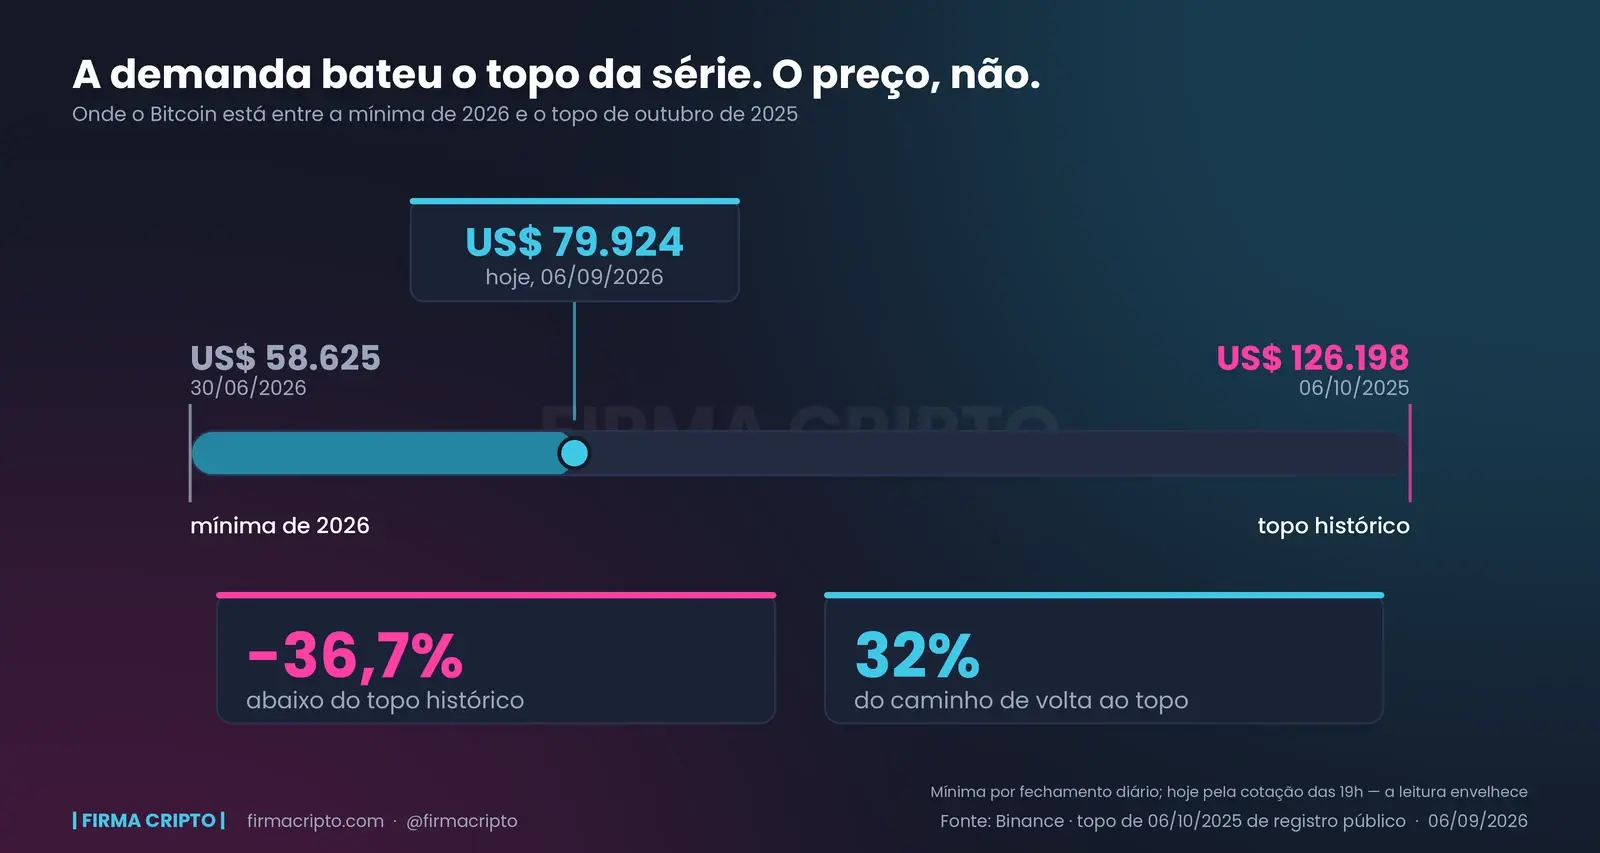
Em 06/09/2026, às 19h de Brasília, o Bitcoin era negociado a cerca de US$ 79.900. O topo histórico foi registrado em 06/10/2025, acima de US$ 125.000 — o valor mais citado é US$ 126.198. O preço está, portanto, cerca de 37% abaixo do topo, e percorreu menos de um terço da distância entre a mínima deste ano (US$ 58.625, em 30/06) e aquele topo.
Ou seja: a demanda acumulada bateu o maior nível da série, e o preço está no meio do caminho. Isso não invalida o indicador — mostra que demanda acumulada e preço são medidas diferentes, que não andam coladas. Quem lê "maior pressão de compra desde o último bear" e entende "o preço está no topo" está lendo coisa que o gráfico não diz.
O que o dado de derivativos acrescenta
Aqui a análise ganha um reforço que não estava no texto original, e que vem de outra fonte.
Em 02/09 registramos que o funding rate do perpétuo de BTC ficou preso no teto da janela — 0,01% a cada 8 horas — por três dias seguidos depois do rali de agosto, com o open interest subindo junto. Era o retrato clássico de alta puxada por alavancagem.
Quatro dias depois, o quadro mudou:
| Medida (Binance) | 22 a 24/08 | 06/09/2026 |
|---|---|---|
| Funding rate do perpétuo | 0,01% (teto da janela) | 0,0067% |
| RSI de 14 dias | 82,2 em 23/08 | 66,8 |
| Preço do BTC | US$ 78.338 (fechamento de 21/08) | US$ 79.924 (coleta das 19h) |
A alavancagem esfriou — o funding caiu cerca de um terço e o RSI recuou 15 pontos — e o preço não devolveu o movimento. Some-se a isso que a proporção entre contas compradas e vendidas está praticamente empatada (1,05) e que as liquidações das últimas 24 horas foram dominadas pelo lado vendido, não pelo comprado.
Quando um rali é sustentado só por alavancagem, o esfriamento do funding costuma vir acompanhado de devolução de preço. Não foi o que aconteceu aqui. Isso é consistente com a tese de que há dinheiro à vista sustentando o patamar — a mesma direção que o indicador da CryptoQuant aponta, medida por um caminho independente.
As duas ressalvas que sustentam a leitura honesta
A janela de 365 dias tem efeito de base. Um acumulado móvel de um ano muda por dois motivos: pelo que entra na janela e pelo que sai dela. Um salto de campo negativo para US$ 83 bilhões pode refletir compra recente forte, a saída de um período ruim que completou doze meses, ou os dois ao mesmo tempo. Com a série diária dá para separar — e nós separamos: ver a nota abaixo. Sem essa conta, afirmar que é tudo compra nova seria inventar precisão que o gráfico não oferece.
Demanda acumulada é um indicador lento. Uma média de um ano descreve o regime em que o mercado esteve, não o que ele vai fazer na semana que vem. Serve para dizer "o ambiente mudou de sinal". Não serve para cronometrar entrada nem saída.
Nota da Firma — 07/09/2026
Depois de publicar este texto, medimos **a mesma construção com outro conjunto de
corretoras**: 21 casas e cerca de 85 mercados, spot e futuros cotados em dólar, pela
Coinalyze. O acumulado de 365 dias aparece negativo, em torno de US$ 73,5 bilhões, e
não positivo — com spot e futuros no mesmo sinal, cada um puxando uma parte.
Isso não desmente o gráfico da CryptoQuant. Os dois números são reais; medem
conjuntos diferentes de corretoras. É a demonstração prática do que este artigo já dizia
sobre saber o que o indicador conta: aqui, o resultado depende de quem entra na
conta. Vale também para as séries da própria CryptoQuant — a métrica de taker que ela
documenta publicamente cobre apenas contratos perpétuos, enquanto o gráfico que
circulou declara somar spot e futuros. Nomes parecidos, recortes diferentes.
E a pergunta que o texto acima deixou em aberto agora tem resposta. Da melhora de cerca
de US$ 36,8 bilhões no acumulado nos últimos 30 dias, **aproximadamente US$ 9,9 bilhões
vieram de compra nova e US$ 26,9 bilhões de dias ruins de 2025 saindo da janela** — ou
seja, cerca de 73% do movimento é efeito de base, não demanda recente. O efeito que
a ressalva acima descreve, agora medido.
O que dá para concluir
O sinal de fundo virou: depois de mais de um ano no negativo, a agressão compradora acumulada está positiva e no maior nível desde 2023. O dado de derivativos aponta na mesma direção, por outro caminho — e isso importa mais do que o número em si, porque duas medidas independentes concordando valem mais do que uma medida espetacular sozinha.
O que não dá para concluir é qualquer coisa sobre o próximo movimento do preço. O Bitcoin segue 37% abaixo do topo, num regime de volatilidade anualizada de 30 dias perto de 47%. Demanda melhor é ambiente melhor; ambiente não é garantia.
Se você quer acompanhar essa métrica sozinho, o exercício útil é anotar três coisas por semana: o valor do acumulado, o preço e o funding rate. É a divergência ou a convergência entre os três que ensina — nenhum deles isolado.
Conteúdo de caráter educacional, sem recomendação personalizada de investimento. Criptoativos são voláteis e envolvem risco de perda.
Fontes
- CryptoQuant — BTC: Buy/Sell Quote Volume Difference in All Exchanges (spot e futuros)
- Binance — preço à vista, funding rate e open interest do perpétuo de BTC (coleta de 06/09/2026)
- Reuters via U.S. News — Bitcoin hits all-time high above $125,000 (05/10/2025)
- Coinalyze — histórico OHLCV com volume taker por mercado (spot e futuros); base da medição própria da Firma
- CryptoQuant User Guide — Taker Buy Sell Volume/Ratio: a métrica documentada cobre apenas contratos perpétuos
Quer guardar para ler depois? Receba este artigo por e-mail.
Conteúdo relacionado
Material gratuito
Leitura On-chain (PDF grátis)
O que o preço não te conta — acumulação, distribuição e exaustão, com os sinais que grandes players deixam na blockchain.
- Fluxo em exchanges: acumulação x pressão de venda
- MVRV e SOPR: em que fase do ciclo você está
- Baleias e smart money: seguir o rastro com cautela

Prefere acompanhar no dia a dia? Entre na comunidade aberta no Telegram — ou peça seus 7 dias na Guilda VIP, por nossa conta e com acesso por aprovação.