
Impostos
Precisa declarar cripto se não vendeu? Regra 2026
Sim, acima de R$ 5 mil por criptoativo — e sem imposto a pagar. Veja a regra de 2026, os códigos da ficha e o que mudou (e o que não mudou).

Precisa declarar cripto se não vendeu?
Resposta direta: sim, se o custo de aquisição de um mesmo criptoativo chegou a R$ 5.000 — mas declarar não significa pagar. Guardar cripto não gera imposto. O que existe é uma obrigação de informar o patrimônio na ficha de Bens e Direitos. Imposto só aparece quando há venda, troca ou uso do ativo com ganho.
Importante: conteúdo educativo. Não é consultoria contábil, tributária ou jurídica. Confirme sua situação na Receita Federal e com um contador. Verificado em 03/08/2026 — confira a data antes de usar qualquer número deste artigo.
Declarar e pagar são coisas diferentes
Essa é a confusão que gera a dúvida. São duas obrigações independentes:
- Declarar (informar): listar o que você tem, pelo valor que pagou. Não gera imposto. É o mesmo princípio de declarar um carro ou um imóvel.
- Apurar e pagar: só ocorre quando há alienação — venda, troca de uma cripto por outra, ou pagamento com cripto — e resulta em ganho.
Comprar e segurar cria a primeira obrigação, nunca a segunda.
O limite de R$ 5.000 é por criptoativo, não pelo total
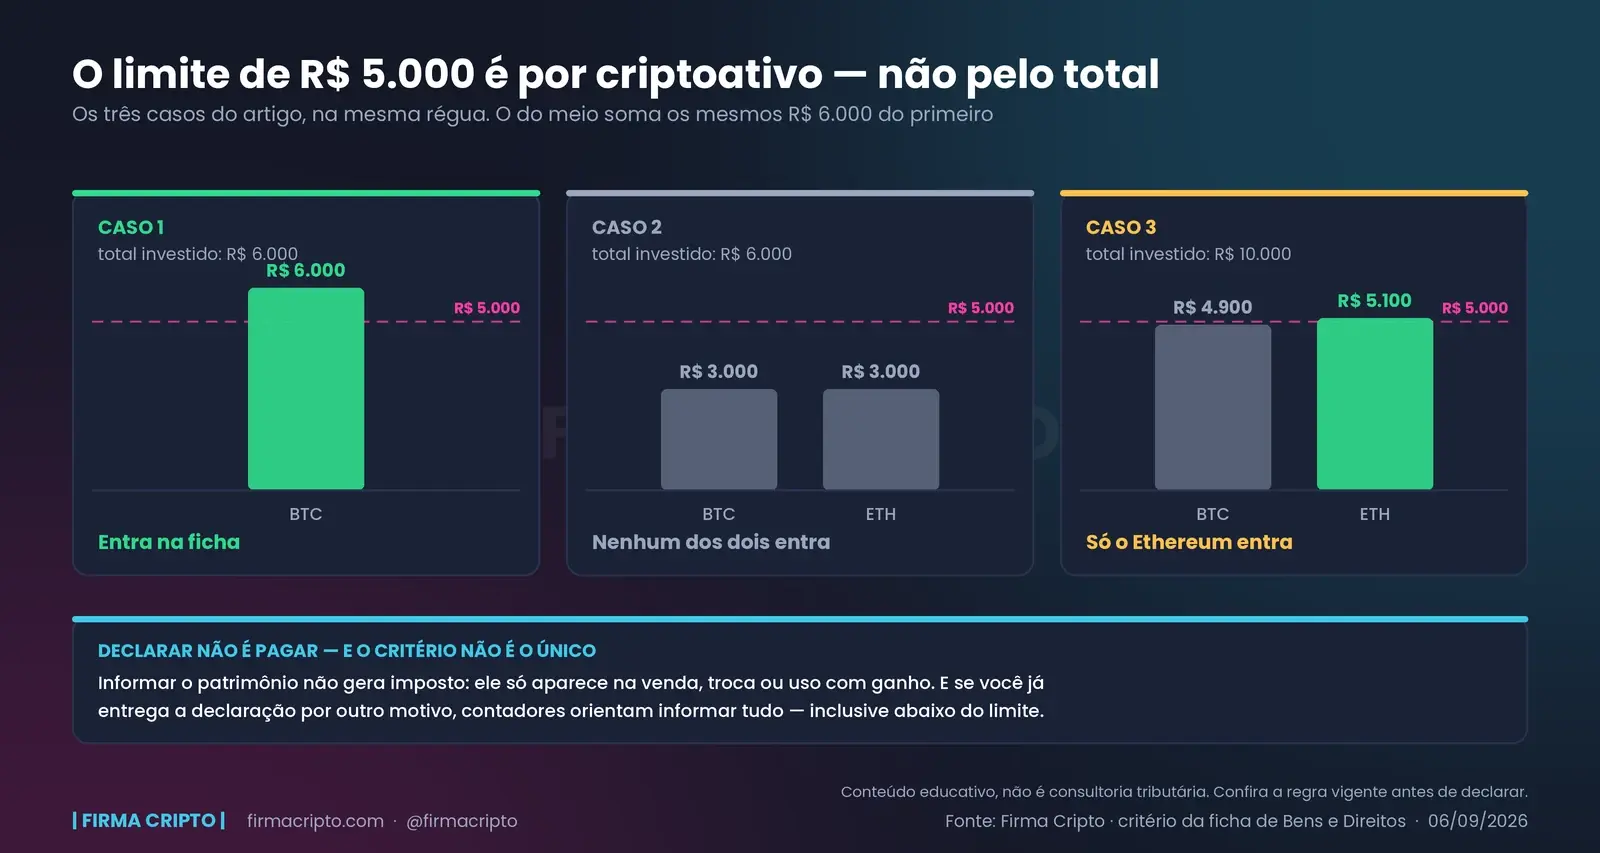
Este é o detalhe que a maioria dos textos genéricos erra. A obrigação de informar na ficha de Bens e Direitos vale quando o custo de aquisição de cada tipo de criptoativo atinge R$ 5.000.
Na prática:
- R$ 6.000 em Bitcoin → entra na ficha.
- R$ 6.000 divididos em R$ 3.000 de Bitcoin e R$ 3.000 de Ethereum → nenhum dos dois atinge o limite isoladamente.
- R$ 4.900 em Bitcoin + R$ 5.100 em Ethereum → só o Ethereum é obrigatório pelo critério.
Ressalva importante: se você já é obrigado a entregar a declaração por outro motivo (renda, outros bens), a orientação prática de contadores é informar todo o patrimônio em cripto, mesmo abaixo do limite. Omitir o pequeno cria buracos de rastreabilidade que aparecem depois, quando você vender.
Onde declarar: grupo e códigos da ficha
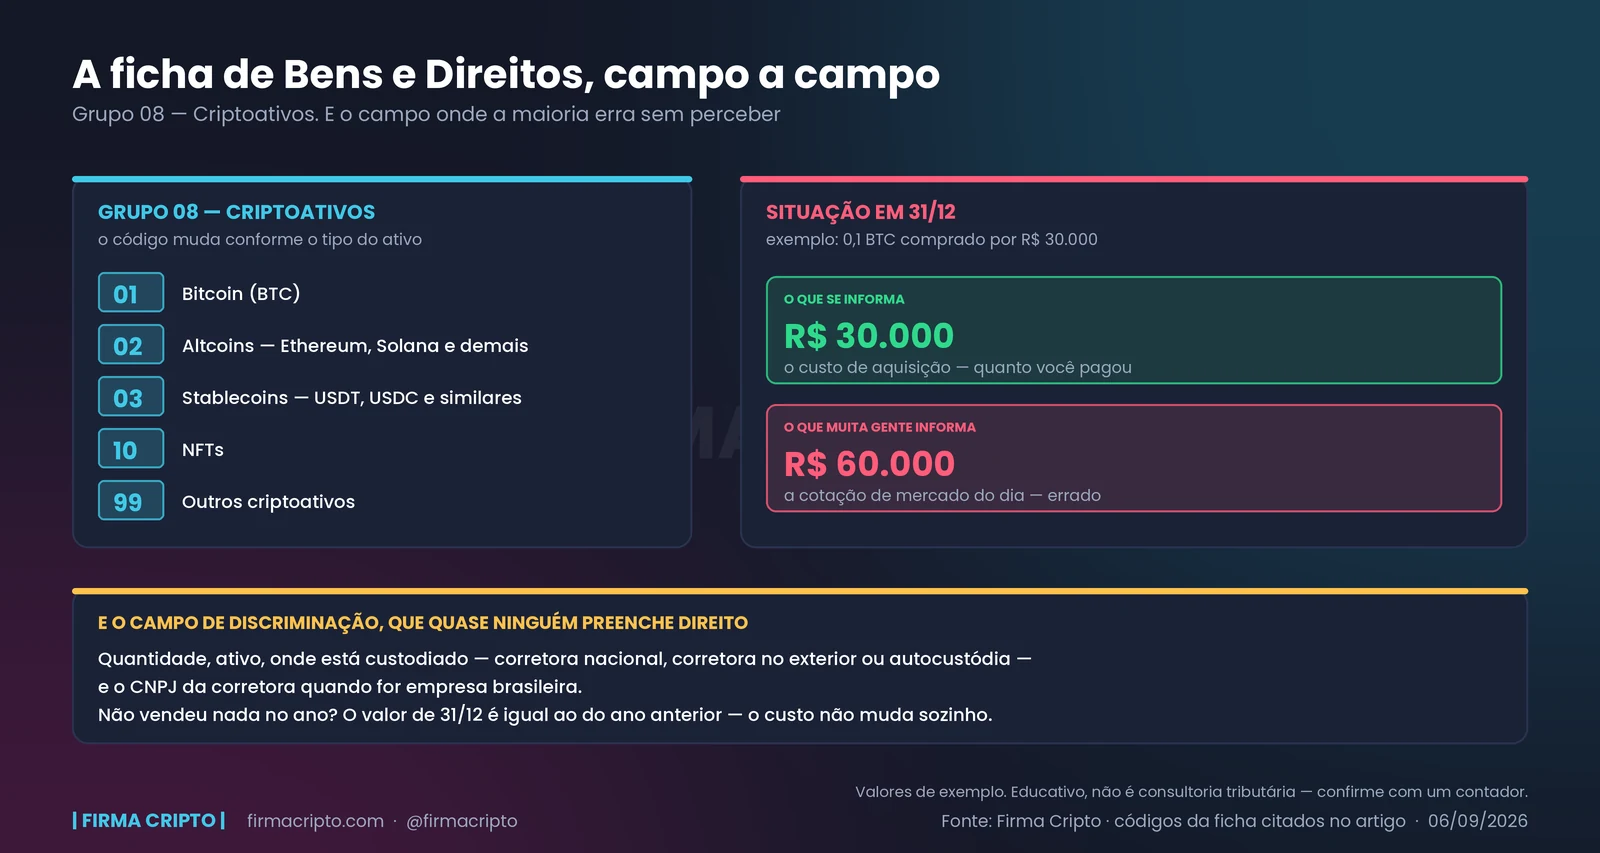
Os criptoativos ficam na ficha Bens e Direitos, no Grupo 08 — Criptoativos, com códigos por tipo:
| Código | O que entra |
|---|---|
| 01 | Bitcoin (BTC) |
| 02 | Altcoins (Ethereum, Solana, Litecoin e demais) |
| 03 | Stablecoins (USDT, USDC e similares) |
| 10 | NFTs |
| 99 | Outros criptoativos (fan tokens, tokens de renda fixa e variável digital) |
Nos campos de situação em 31/12, o valor a informar é o custo de aquisição em reais — quanto você pagou —, não a cotação de mercado do dia.
!A ficha de Bens e Direitos com os códigos do Grupo 08 e o campo de situação em 31/12 comparando o custo de aquisição, que é o correto, com a cotação de mercado, que é o erro comum | O valor é o que você pagou, não o que o ativo vale hoje. É o campo onde a maioria erra sem perceber. Diagrama Firma Cripto. Se você não vendeu nada no ano, o valor de 31/12 do ano anterior e o do ano corrente serão iguais ao custo acumulado.
No campo de discriminação, descreva quantidade, ativo, onde está custodiado (corretora nacional, corretora no exterior ou autocustódia) e o CNPJ da corretora quando for empresa brasileira.
O que muda quando você vende: as regras que valem em 2026
Aqui entra a correção mais importante deste artigo. Circulou muito conteúdo afirmando que, a partir de 1º de janeiro de 2026, a isenção mensal de R$ 35 mil acabaria e passaria a valer uma alíquota única de 17,5%. Isso não aconteceu.
A MP 1.303/2025, que trazia essa mudança, foi retirada de pauta na Câmara e perdeu a validade em 8 de outubro de 2025, sem ser convertida em lei. Com isso, as regras anteriores permaneceram em vigor.
O que efetivamente vale hoje:
| Onde o ativo está custodiado | Isenção | Alíquota |
|---|---|---|
| Corretora nacional | R$ 35.000 por mês em alienações (soma do total vendido, não do lucro) | 15% a 22,5%, progressiva conforme o ganho |
| Corretora no exterior ou autocustódia | Não há isenção mensal | 15%, apuração anual (Lei 14.754/2023) |
Quando há imposto no regime nacional, o recolhimento é por DARF, código 4600, até o último dia útil do mês seguinte à operação. Detalhamos o passo a passo no guia de como declarar cripto no Imposto de Renda.
Atenção ao ponto que mais pega gente: a isenção de R$ 35 mil olha o total alienado no mês, não o lucro. Vender R$ 40 mil com R$ 500 de lucro já tira você da isenção.
A DeCripto mudou o que a Receita enxerga
Desde 1º de julho de 2026, pessoas físicas passaram a ter obrigação de reporte pela DeCripto (instituída pela IN RFB 2.291/2025) quando o conjunto das operações do mês ultrapassa R$ 35.000. As corretoras já informam desde 1º de janeiro de 2026, e o escopo da norma inclui explicitamente staking, mineração, airdrops e empréstimos — o tema está detalhado no artigo sobre staking e Imposto de Renda.
Duas leituras práticas disso:
- Não é a mesma coisa que a declaração anual. DeCripto é reporte periódico; a ficha de bens e o ganho de capital continuam sendo sua responsabilidade no ajuste anual.
- A assimetria acabou. Se o dado chega ao Fisco pela corretora e não aparece na sua declaração, a divergência é visível.
Roteiro prático para quem só comprou e guardou
- Levante o custo de aquisição de cada criptoativo — valor pago em reais, incluindo taxas de corretagem.
- Separe por tipo (Bitcoin, altcoins, stablecoins, NFTs) e verifique quais chegam a R$ 5.000.
- Lance cada um no Grupo 08 com o código correspondente, informando o custo, não a cotação.
- Descreva quantidade, ativo e local de custódia no campo de discriminação.
- Guarde os comprovantes de compra. Sem eles, o custo de aquisição vira zero na hora de apurar o ganho lá na frente — e você paga imposto sobre o valor cheio da venda.
Perguntas frequentes
Preciso declarar cripto guardada em carteira própria (autocustódia)?
Sim. A obrigação é sua, não da corretora, e vale independentemente de onde o ativo está custodiado. Autocustódia não isenta de nada — apenas muda o campo de discriminação e o regime aplicável quando houver venda.
Preciso declarar se comprei cripto e o preço caiu?
Sim, se o custo de aquisição daquele criptoativo chegou a R$ 5.000. O valor informado é sempre o que você pagou, não a cotação atual — variação de mercado não altera a ficha de bens enquanto você não vender. Perda só entra na conta quando há alienação.
O que acontece se eu não declarar?
A omissão de bens sujeita a declaração à malha fina, com multa e juros sobre eventual imposto devido, além de exigir retificação. Com a DeCripto em vigor, o cruzamento de dados ficou mais direto. Se você deixou de declarar em anos anteriores, converse com um contador sobre retificar — corrigir por iniciativa própria costuma custar menos do que ser autuado.
Conclusão
Se você só comprou e guardou, sua obrigação é de informação, não de pagamento: R$ 5.000 por criptoativo é o gatilho, o valor lançado é o custo de aquisição e o imposto fica para o dia em que houver venda com ganho. E a mudança para 17,5% que muita gente deu como certa não entrou em vigor — a isenção de R$ 35 mil por mês em corretora nacional segue valendo em 2026.
---
⚠ Conteúdo educativo — não é consultoria contábil, tributária ou jurídica. Isso não é recomendação de investimento. Alto risco envolve alta volatilidade. Avalie por conta própria antes de decidir. Confirme sua situação com a Receita Federal e um contador.
Conteúdo de caráter educacional, sem recomendação personalizada de investimento. Criptoativos são voláteis e envolvem risco de perda.
Fontes
Quer guardar para ler depois? Receba este artigo por e-mail.
Conteúdo relacionado
Material gratuito
Guia Tributário Cripto (PDF grátis)
Os dois regimes, a isenção de R$ 35 mil, o DARF e a nova DeCripto — atualizado em jul/2026 e revisado a cada 3 meses.
- Exchange nacional x exterior: qual regra se aplica a você
- DeCripto: a obrigação que passou a valer em 01/07/2026
- Swap, staking e airdrop: o imposto que vem sem você sacar nada

Prefere acompanhar no dia a dia? Entre na comunidade aberta no Telegram — ou peça seus 7 dias na Guilda VIP, por nossa conta e com acesso por aprovação.