
DeFi
RWA: o guia de referência da tokenização de ativos reais
As quatro maiores categorias de RWA por valor on-chain, a distinção entre valor distribuído e representado, e os riscos que a tokenização não elimina — com dado direto do RWA.xyz em 16/09/2026.
Como usar este material
Este material não repete o guia de indicadores on-chain nem o mapa de riscos de pool de liquidez — aqueles tratam de mercado cripto nativo. Aqui o assunto é outro pedaço do ecossistema: ativos do mundo real (dívida, crédito, ouro) colocados em blockchain por uma empresa emissora, e o que muda quando o "ativo" por trás do token não é código, é papel.
RWA (Real World Assets) virou uma das narrativas mais citadas de 2026, com número solto em toda comunicação de protocolo. Este material organiza a categoria por tamanho real, separa o que é negociável do que só existe no papel, e lista o risco que a tokenização especificamente NÃO resolve.
O que é RWA, em uma frase
Um token RWA é um recibo digital de um ativo custodiado fora da blockchain — uma cota de fundo de Tesouro americano, uma nota de crédito privado, uma barra de ouro em cofre — emitido por uma gestora ou plataforma que promete honrar o resgate. Diferente de BTC ou ETH nativos, o token RWA sempre tem uma contraparte centralizada por trás: se o emissor for a coisa toda, o contrato inteligente ser perfeito não salva o detentor.
Isso não é o mesmo problema que uma stablecoin resolve. Stablecoin persegue um valor fixo (US$ 1); token RWA persegue o valor de um ativo que rende e oscila (uma cota de fundo de Treasury paga juros; ouro tokenizado sobe e desce com o preço do ouro).
Tabela-mestra: as quatro maiores categorias por valor distribuído
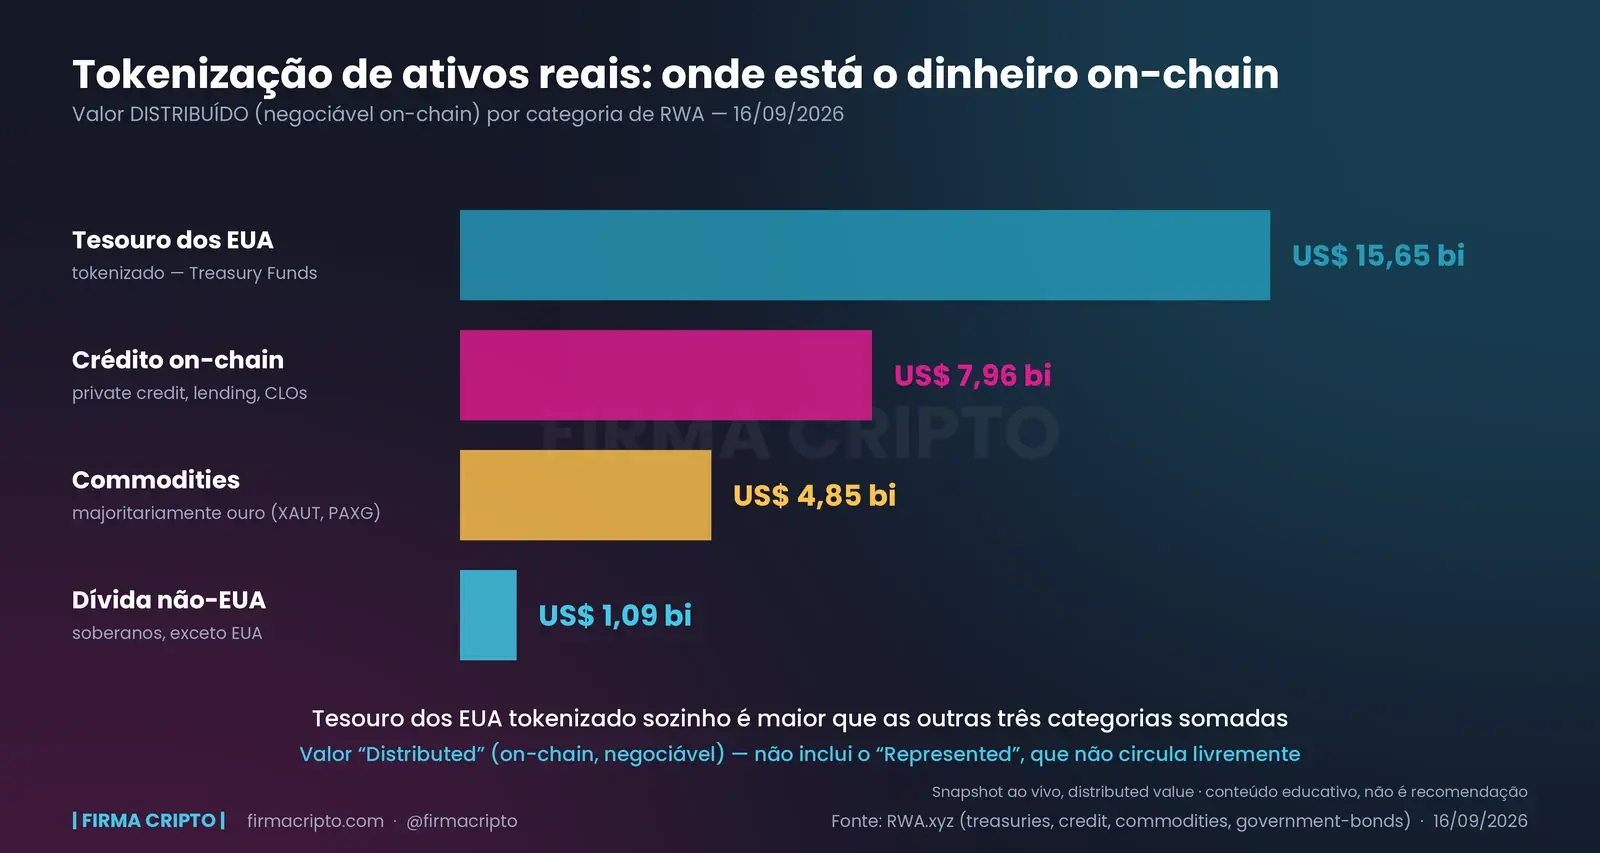
"Distributed" é a coluna que importa para comparar categorias — é o valor que circula on-chain e pode trocar de mão livremente. RWA.xyz também reporta uma coluna "Represented", que aponta para um ativo fora da chain sem que o token em si seja necessariamente líquido; a diferença está explicada na seção seguinte.
| Categoria | Valor distribuído | Maior produto individual | O que é |
|---|---|---|---|
| Tesouro dos EUA tokenizado | US$ 15,65 bi | BlackRock BUIDL — US$ 2,70 bi | Cotas de fundos que compram T-Bills e notas do Tesouro americano |
| Crédito on-chain | US$ 7,96 bi | Syrup USDC (Maple) — US$ 948 mi | Empréstimo privado, financiamento estruturado, CLOs tokenizados |
| Commodities | US$ 4,85 bi | Tether Gold (XAUT) — US$ 2,65 bi | Quase só ouro alocado em cofre, com um token por grama/onça |
| Dívida soberana não-EUA | US$ 1,09 bi | Spiko EU T-Bills — US$ 803 mi | T-Bills de outros governos (zona do euro, Reino Unido, México) |
RWA.xyz também rastreia Ações tokenizadas, Private Equity/VC, Estratégias Ativas e Imóveis — sem número consolidado verificado por fonte primária neste material, então ficam de fora da tabela em vez de entrar com um valor chutado. Stablecoins também aparecem no menu do RWA.xyz, mas o mercado geralmente as trata como categoria à parte (o próprio site já tem um guia dedicado a elas) — por isso não entram na soma de "RWA" deste material.
"Distributed" x "Represented": a base de cálculo que muda a leitura
A diferença entre as duas colunas não é sutil. Em Crédito on-chain, o valor "Represented" (US$ 37,91 bi) é quase cinco vezes maior que o "Distributed" (US$ 7,96 bi) — puxado por dois ativos que sozinhos somam mais de US$ 33 bilhões: o Figure HELOC Token (US$ 22,6 bi) e um projeto de mineração de cobre-ouro no Arizona tokenizado pela Bridgetower (US$ 11,06 bi). Nenhum dos dois é um token que circula livremente entre carteiras do jeito que BUIDL ou XAUT circulam — é um registro que aponta para um ativo cuja liquidez real acontece fora da chain.
Comparar categorias pela coluna "Represented" infla a leitura: por essa métrica, Crédito pareceria maior que Tesouro. Por "Distributed" — a métrica comparável, porque mede o que de fato é negociável on-chain — Tesouro segue na frente por larga distância. Toda comparação deste material usa "Distributed".
Duas fontes, dois retratos — não misturar
"Quanto vale o mercado de RWA" muda de acordo com quem mede. Duas fontes, dois números, cada um com sua própria metodologia — misturar os dois é o mesmo erro de base de cálculo do "Distributed" com "Represented":
- RWA.xyz (a fonte da tabela acima, dado direto em 16/09/2026): só as quatro categorias cobertas somam US$ 29,55 bilhões em valor distribuído — sem contar Ações, Private Equity/VC, Estratégias Ativas e Imóveis, que a RWA.xyz também rastreia mas este material não verificou por fonte primária.
- Token Terminal (via reportagem da Bitcoin.com News, 15/09/2026): o mercado inteiro, todas as categorias somadas, chegou a US$ 46,7 bilhões — um crescimento de 17,4 vezes em três anos, com a Ethereum concentrando US$ 22,9 bilhões (49,1% do total). Nessa contagem, Crédito soma US$ 6,4 bi e ouro tokenizado soma US$ 5,1 bi — perto, mas não igual, ao que a RWA.xyz reporta para as mesmas categorias, porque a classificação de ativos não é idêntica entre as duas fontes.
O que mudou em cinco semanas (mesma fonte, mesma metodologia)
Para comparar ao longo do tempo sem trocar de régua no meio do caminho, a comparação abaixo usa só RWA.xyz nas duas pontas — o mesmo instantâneo de 9 de agosto de 2026 que a Bitcoin.com News publicou, contra o dado direto de hoje:
| Categoria | 09/08/2026 | 16/09/2026 | Variação |
|---|---|---|---|
| Tesouro dos EUA (distributed) | US$ 16,21 bi | US$ 15,65 bi | -3,5% |
| Dívida não-EUA (distributed) | US$ 1,28 bi | US$ 1,09 bi | -14,8% |
| Crédito (distributed) | US$ 7,30 bi | US$ 7,96 bi | +9,0% |
| Commodities (distributed) | US$ 4,88 bi | US$ 4,85 bi | -0,6% |
O contraintuitivo está na primeira linha: a maior categoria do mercado, Tesouro dos EUA tokenizado, encolheu no último mês e meio, puxada pela taxa de juro americana e por resgates — crescimento de categoria não é uma linha reta, mesmo na parte do mercado tida como mais "segura". Quem cresceu no mesmo período foi Crédito, sozinho entre as quatro.
O que a tokenização especificamente NÃO resolve
Risco de emissor e custodiante. O token é uma promessa sobre um ativo guardado fora da chain. Se o emissor quebra, congela resgates ou é intervindo por um regulador, o smart contract pode continuar funcionando perfeitamente e o token perder lastro do mesmo jeito — o problema não está no código, está em quem assinou a promessa.
Risco de resgate. Nem todo produto permite que qualquer detentor troque o token pelo ativo (ou pelo dinheiro) diretamente. Vários dos maiores fundos de Tesouro tokenizado (BUIDL, USYC, OUSG e famílias parecidas) restringem subscrição e resgate direto a investidores qualificados ou institucionais — quem compra o token num mercado secundário nem sempre tem a mesma porta de saída de quem entrou direto no fundo.
Risco jurisdicional. A maior parte desses produtos foi desenhada para investidor americano ou europeu qualificado. No Brasil, um token que representa participação em dívida, crédito ou fundo se enquadra, em regra, na definição de valor mobiliário da CVM (o entendimento consolidado no Parecer de Orientação 40 trata ofertas desse tipo como sujeitas à regulação de mercado de capitais) — o rótulo "tokenizado" não tira o produto do escopo da lei que já regulava o ativo original.
"On-chain" não é sinônimo de "sem contraparte". Ao contrário de BTC nativo, que não depende de ninguém honrar promessa nenhuma, todo RWA depende de uma contraparte centralizada cumprindo o que prometeu — o token só torna essa dependência mais rápida de transferir, não a elimina.
Risco de contrato do wrapper. O token em si roda num smart contract, sujeito às mesmas classes de risco de qualquer outro token: chave administrativa capaz de pausar transferências, upgrade de contrato mal auditado, bug de implementação. Quando um token RWA é usado como colateral numa pool de DeFi — cada vez mais comum, com Treasuries tokenizados servindo de garantia em protocolos de empréstimo — esse risco se soma ao mapa de riscos de pool: o colateral em si já carrega o risco de emissor descrito acima, antes mesmo de entrar na pool.
Checklist antes de considerar um produto RWA
Nesta ordem — cada pergunta filtra a seguinte:
- Quem é o emissor, e ele é regulado em algum lugar? Sem resposta clara, as próximas perguntas não importam.
- O token permite resgate direto pelo detentor, ou só existe mercado secundário? Define se você tem uma porta de saída garantida ou depende de encontrar comprador.
- Existe restrição de elegibilidade (investidor qualificado, jurisdição)? Um produto fora do seu perfil regulatório pode ficar sem suporte de resgate se a regra mudar.
- O rendimento anunciado vem do ativo real (juros de Treasury, aluguel) ou de incentivo do próprio protocolo? Rendimento pago pelo protocolo, não pelo ativo, é outro tipo de risco — o do artigo sobre staking se aplica melhor a esse caso.
- Se o token é usado como colateral numa pool, você já aplicou o checklist de risco de pool por cima? Os dois riscos se somam, não se substituem.
Perguntas frequentes
RWA é mais seguro que uma criptomoeda nativa como BTC ou ETH?
Não é uma comparação de "mais" ou "menos seguro" — são riscos diferentes. BTC não depende de nenhuma contraparte honrar promessa; um token RWA sempre depende. Em troca, o RWA costuma oscilar menos (segue o ativo real, como um Treasury) e pode pagar rendimento previsível. É outro perfil de risco, não uma versão mais segura do mesmo risco.
Tokenizar um ativo aumenta a liquidez dele?
Pode aumentar a velocidade de transferência entre carteiras, mas não cria liquidez do nada. Imóvel tokenizado, por exemplo, segue esbarrando em cartório e registro que não leem token — a fração digital de um imóvel ilíquido continua sendo, na prática, uma fração ilíquida.
Todo RWA é tokenizado na Ethereum?
Não. A Ethereum concentra cerca de metade do mercado por valor, mas Solana, Stellar, Robinhood Chain e outras redes vêm ganhando espaço — sobretudo em produtos de Tesouro e ouro voltados a taxas de transação menores.
Um token RWA e uma stablecoin lastreada em Treasury são a mesma coisa?
Não. Stablecoin busca manter valor fixo em US$ 1 e normalmente não distribui o rendimento do lastro ao detentor. Fundo de Tesouro tokenizado (BUIDL, USYC) tem cota que sobe de valor (ou distribui rendimento) conforme os juros do Treasury acumulam — o guia de stablecoin detalha essa mecânica.
---
Isso não é recomendação de investimento. Alto risco envolve alta volatilidade. Avalie por conta própria antes de decidir.
Conteúdo de caráter educacional, sem recomendação personalizada de investimento. Criptoativos são voláteis e envolvem risco de perda.
Fontes
- RWA.xyz — Tokenized U.S. Treasury Funds
- RWA.xyz — Tokenized Credit
- RWA.xyz — Tokenized Commodities
- RWA.xyz — Tokenized Non-U.S. Government Debt
- Bitcoin.com News — Tokenized RWAs Hit $46.7B as Ethereum Holds Nearly Half the Market (15/09/2026)
- Bitcoin.com News — Tokenized RWA Sector Hits $38B as Treasury Debt Dominates Market (09/08/2026)
Quer guardar para ler depois? Receba este artigo por e-mail.
Conteúdo relacionado
Material gratuito
Checklist DYOR (PDF grátis)
Como analisar um projeto antes de comprar — o passo a passo que revela golpe, honeypot e rug pull em minutos.
- O contrato e o token: honeypot, mint infinito e poderes do dono
- Liquidez e mercado: o que separa projeto real de armadilha
- Distribuição, time e as red flags que gritam “corre”

Prefere acompanhar no dia a dia? Entre na comunidade aberta no Telegram — ou peça seus 7 dias na Guilda VIP, por nossa conta e com acesso por aprovação.