Impostos
Imposto sobre airdrop de cripto: como declarar
Airdrop tem custo de aquisição zero e não tributa no recebimento — o imposto nasce na venda. Como declarar, a regra da DeCripto e os erros mais comuns.
Imposto sobre airdrop de cripto: quando ele aparece
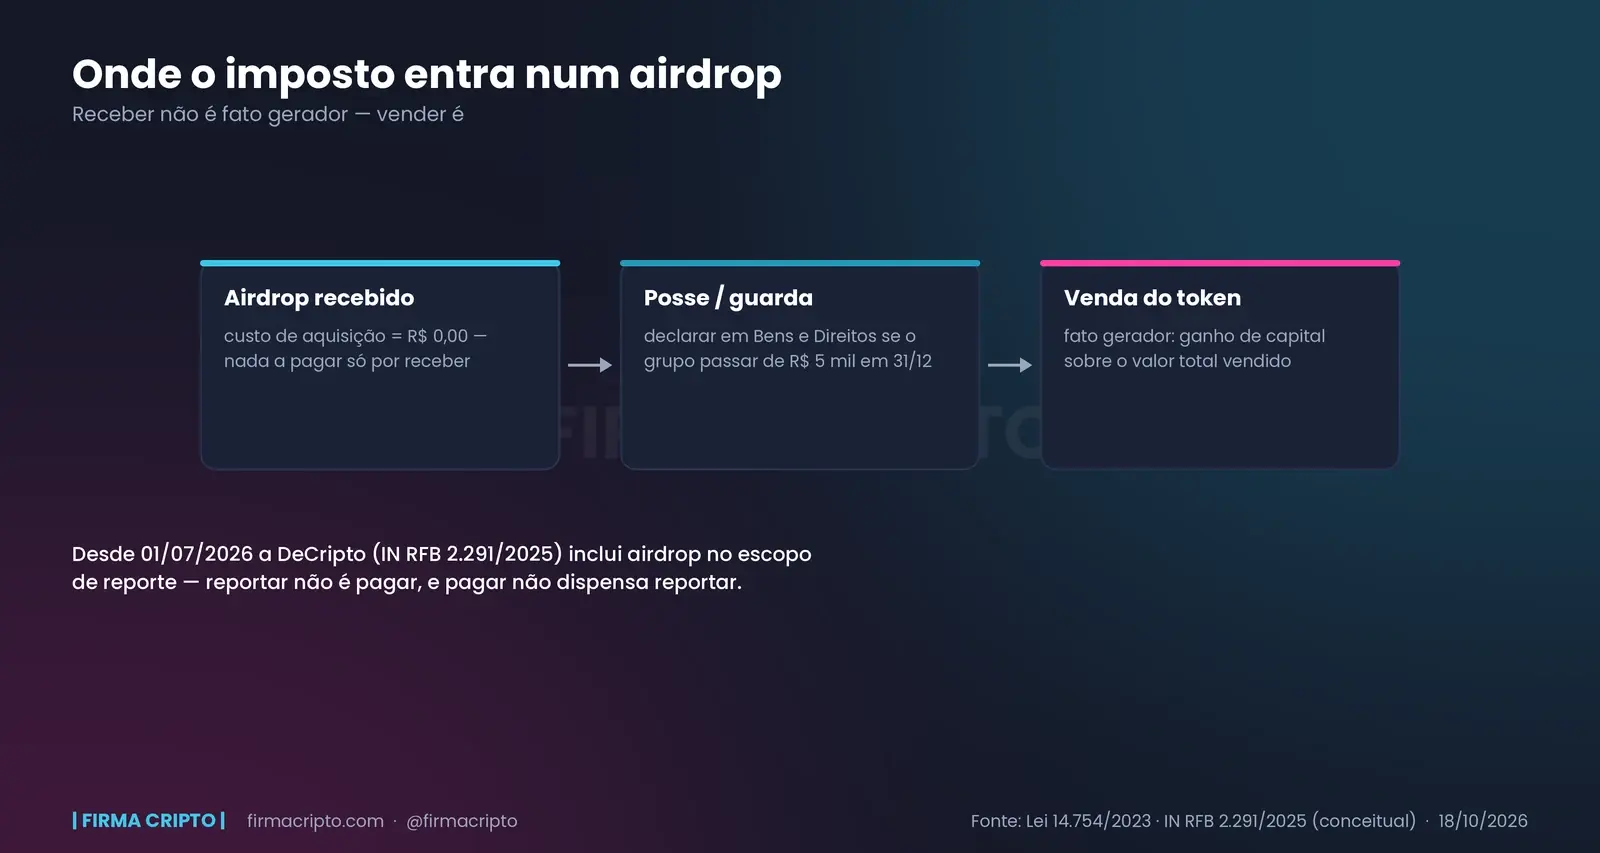
Resposta direta: receber um airdrop não gera imposto na hora — o entendimento consolidado entre contadores especializados é tratar o custo de aquisição do token recebido de graça como R$ 0,00. O imposto nasce na venda, incidindo como ganho de capital sobre o valor total vendido, seguindo as mesmas regras já explicadas em imposto sobre cripto no Brasil. Airdrop também entra no escopo de reporte da DeCripto desde 01/07/2026.
Importante: conteúdo educativo. Não é consultoria contábil, tributária ou jurídica. O tratamento de airdrop não tem uma Instrução Normativa específica da Receita Federal — o que existe é jurisprudência administrativa e entendimento doutrinário aplicando a regra geral de ganho de capital. Para o seu caso, principalmente se o valor for relevante, procure um contador.
Por que o custo de aquisição é zero
Custo de aquisição é, por definição, o quanto você pagou para ter o ativo. Num airdrop, você não pagou nada em dinheiro pelo token — ele simplesmente apareceu na sua carteira, geralmente como forma de divulgação de um projeto novo ou recompensa por ter usado algum protocolo antes de um lançamento. Sem desembolso, não há custo a registrar além de zero.
O erro mais comum aqui é o oposto: declarar o valor de mercado do token no dia do recebimento como se fosse o custo de aquisição. Isso infla artificialmente o custo e faz a conta de ganho de capital sair errada lá na frente, na hora da venda — o mesmo alerta que já vale para qualquer criptoativo, descrito em como declarar cripto no Imposto de Renda.
O que acontece em cada momento
| Momento | O que acontece no imposto |
|---|---|
| Recebimento do airdrop | Nada a pagar. Custo de aquisição registrado como R$ 0,00. |
| Posse ao longo do ano | Só entra na obrigação de declarar posse se o total do grupo de criptoativos (Grupo 08) ultrapassar R$ 5.000 em 31/12. |
| Venda do token | Fato gerador do imposto. O ganho de capital é calculado sobre o valor total da venda, porque o custo de aquisição é zero — na prática, o valor vendido vira o próprio ganho tributável. |
Como isso muda a conta na hora de vender
Como o custo de aquisição é zero, o valor integral da venda conta como ganho — não só uma diferença entre compra e venda, porque não houve compra. Dois exemplos para visualizar:
- Vendeu R$ 2.000 em token de airdrop num mês em que não vendeu mais nada. Abaixo do teto de isenção de R$ 35.000 para operações em exchange nacional (ver a regra completa em imposto sobre cripto no Brasil) — sem imposto a pagar nesse mês, mas a venda ainda conta para o total do teto.
- Vendeu R$ 40.000 em token de airdrop no mês, sem outras vendas. Passou do teto de R$ 35.000: o imposto incide sobre os R$ 40.000 inteiros, já que o custo de aquisição de R$ 0,00 não abate nada. A alíquota, na faixa mais comum, é de 15%.
O regime muda se o airdrop caiu numa exchange no exterior
Se o token do airdrop foi recebido ou é mantido numa plataforma sem sede no Brasil (Binance, Bybit, OKX e afins), o regime que se aplica na venda não é o de apuração mensal com isenção de R$ 35 mil — é o regime do exterior da Lei 14.754/2023: alíquota fixa de 15% sobre o ganho, apuração anual, sem isenção nenhuma. O custo de aquisição zero continua valendo, mas o resto da conta muda inteiro. Confirme sempre onde o ativo está custodiado antes de aplicar a regra errada.
A DeCripto já cobre airdrop, desde julho de 2026
A IN RFB 2.291/2025, que criou a DeCripto, lista explicitamente staking, mineração, airdrops e empréstimos no escopo de reporte, com obrigação para pessoa física valendo desde 01/07/2026 quando as operações somarem mais de R$ 35.000 no mês. Reportar um airdrop na DeCripto e pagar imposto sobre ele são obrigações diferentes, com prazos e penalidades diferentes: reportar não dispensa apurar o imposto na venda, e pagar o imposto não dispensa o reporte mensal se o volume exigir.
Erros mais comuns ao declarar airdrop
- Lançar o valor de mercado do dia do recebimento como custo de aquisição — infla o custo e distorce o ganho futuro.
- Achar que token "sem valor líquido" na hora do recebimento não precisa ser declarado depois — se ganhar liquidez e for vendido, o imposto incide normalmente sobre o valor da venda.
- Confundir o regime nacional com o do exterior quando o airdrop caiu numa exchange estrangeira.
- Esquecer de contar a venda do airdrop no teto mensal de R$ 35.000, mesmo em mês de isenção — o teto soma o total vendido, não só o que teve custo.
Perguntas frequentes
Recebi um airdrop e nunca vendi. Preciso declarar?
Só se o total do Grupo 08 (criptoativos) que você possui ultrapassar R$ 5.000 em 31 de dezembro. Nesse caso, declara a posse com custo de aquisição R$ 0,00 para o token do airdrop, mesmo sem ter vendido nada.
O airdrop conta para o limite de R$ 35 mil que dá isenção?
A venda dele conta, sim — o teto de isenção olha o total vendido no mês, somando todos os ativos, e não distingue origem. Vender um airdrop de R$ 10 mil junto com outras vendas de R$ 30 mil no mesmo mês ultrapassa o teto e tributa tudo.
Existe uma regra específica da Receita só para airdrop?
Não uma Instrução Normativa dedicada ao tema — o tratamento de custo zero vem da aplicação da regra geral de ganho de capital a um ativo recebido sem contrapartida em dinheiro, e é esse o entendimento que contadores especializados em cripto vêm aplicando. É um ponto com menos jurisprudência consolidada do que a venda comum — documente a data e o valor de mercado do recebimento mesmo sem usá-los como custo, para ter histórico se precisar provar a origem depois.
Conclusão
Airdrop não tributa no recebimento — tributa na venda, com custo de aquisição zero, o que faz o valor total vendido virar ganho tributável. A obrigação de reportar pela DeCripto já cobre airdrop desde julho de 2026, separada da obrigação de pagar o imposto. Guardar a data e o contexto do recebimento, mesmo sem custo a lançar, é o que evita dor de cabeça se a Receita pedir explicação depois.
---
Isso não é recomendação de investimento. Alto risco envolve alta volatilidade. Avalie por conta própria antes de decidir.
Conteúdo de caráter educacional, sem recomendação personalizada de investimento. Criptoativos são voláteis e envolvem risco de perda.
Quer guardar para ler depois? Receba este artigo por e-mail.
Conteúdo relacionado
Material gratuito
Guia Tributário Cripto (PDF grátis)
Os dois regimes, a isenção de R$ 35 mil, o DARF e a nova DeCripto — atualizado em jul/2026 e revisado a cada 3 meses.
- Exchange nacional x exterior: qual regra se aplica a você
- DeCripto: a obrigação que passou a valer em 01/07/2026
- Swap, staking e airdrop: o imposto que vem sem você sacar nada
Prefere acompanhar no dia a dia? Entre na comunidade aberta no Telegram — ou peça seus 7 dias na Guilda VIP, por nossa conta e com acesso por aprovação.